Panduan Kelola Keuangan Disiplin: Strategi Pisahkan Uang Pribadi dan Usaha bagi Pelaku UMKM
Jurnalis
Ayu
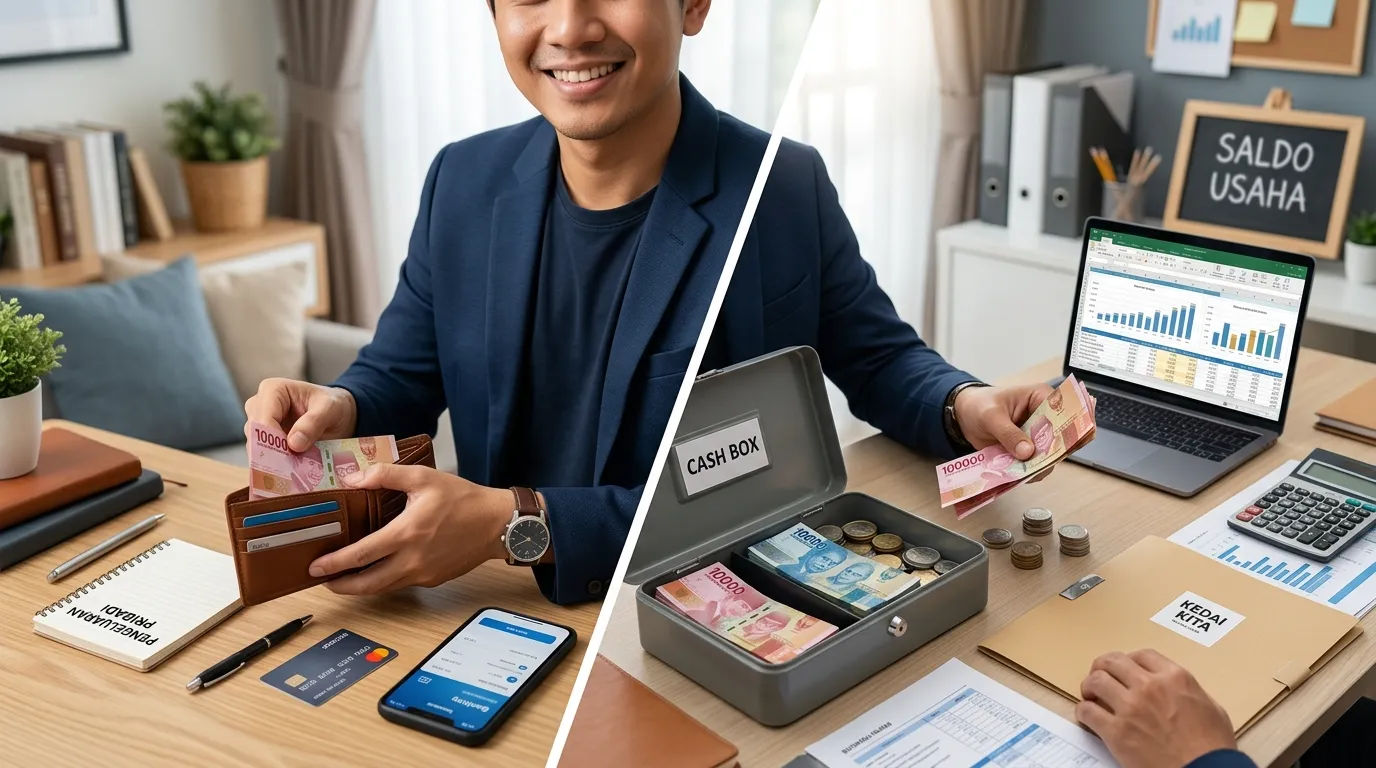
sagaranesia.com - Panduan Kelola Keuangan Disiplin: Pisahkan Uang Pribadi dan Usaha merupakan fondasi fundamental bagi keberlanjutan operasional setiap entitas bisnis skala kecil maupun menengah. Data OJK tahun 2024 memaparkan fakta krusial bahwa 60% kegagalan UMKM di Indonesia berakar dari buruknya tata kelola arus kas akibat pencampuran dana operasional dengan kebutuhan rumah tangga. Ketidakmampuan membedakan dompet pribadi dan kas perusahaan memicu krisis likuiditas yang sering kali tidak disadari oleh pemilik usaha hingga modal kerja benar-benar habis.
Mengapa Pemisahan Aset Menjadi Kunci Keberlanjutan Bisnis
Implementasi pemisahan keuangan bukan sekadar saran administratif, melainkan kepatuhan terhadap standar akuntansi PSAK yang menetapkan Economic Entity Assumption. Prinsip ini menegaskan bahwa perusahaan adalah entitas hukum mandiri yang terpisah secara finansial dari pemiliknya. Kedisiplinan dalam menjaga batasan ini memberikan gambaran jernih mengenai kesehatan ekonomi unit usaha tanpa terdistorsi oleh pengeluaran konsumtif individu. Berdasarkan statistik World Bank, pelaku usaha yang memiliki rekening bank terpisah memiliki peluang 2,1 kali lebih besar untuk memperoleh persetujuan kredit perbankan. Lembaga keuangan melihat pemisahan rekening sebagai indikator profesionalisme dan transparansi manajemen risiko. Alhasil, akses terhadap modal tambahan guna ekspansi menjadi lebih terbuka lebar bagi mereka yang disiplin dalam mencatat setiap mutasi transaksi secara terorganisir. Visualisasi pengelolaan laporan laba rugi menggunakan perangkat digital untuk memastikan transparansi arus kas operasional usaha. Aspek perpajakan juga menjadi alasan kuat dibalik urgensi pemisahan dana ini. Regulasi terbaru mempermudah pelaporan PPh Final 0,5% bagi UMKM dengan omzet di bawah ambang batas tertentu. Tanpa rekening khusus, proses rekonsiliasi data untuk menghitung pajak terutang akan menjadi sangat rumit dan berisiko memicu denda administratif akibat kesalahan input data belanja pribadi yang dianggap sebagai beban usaha.
Risiko Pencampuran Dana Terhadap Transparansi Laba Rugi
Ketika kas tercampur, pemilik usaha sering kali terjebak dalam ilusi profitabilitas. Uang yang tersedia di tangan dianggap sebagai keuntungan bersih, padahal sebagian besar merupakan kewajiban pembayaran kepada pemasok atau alokasi gaji karyawan. Pencampuran dana mengaburkan nilai marjin laba kotor yang sebenarnya, sehingga pengambilan keputusan strategis seperti penentuan harga jual menjadi tidak akurat.
"Data OJK tahun 2024 menunjukkan bahwa 60% kegagalan UMKM di Indonesia disebabkan oleh buruknya tata kelola arus kas dan ketidakmampuan memisahkan biaya operasional."
Banyak pedagang mendapati saldo tabungan mereka menipis meskipun angka penjualan harian tampak tinggi. Hal ini terjadi karena pengeluaran kecil untuk kebutuhan domestik diambil langsung dari laci kas tanpa pencatatan. Seiring waktu, akumulasi biaya 'invisible' tersebut menggerogoti modal inti, hingga akhirnya perusahaan tidak mampu melakukan pembelian stok barang berikutnya untuk melanjutkan siklus perdagangan.
Kendala Audit Internal Akibat Mutasi Rekening Ganda
Melakukan evaluasi performa bulanan menjadi tugas yang mustahil tanpa adanya rekaman transaksi yang spesifik. Audit internal berfungsi mendeteksi kebocoran anggaran atau pemborosan di pos tertentu dalam manajemen operasional. Namun, jika mutasi rekening dipenuhi oleh transaksi belanja supermarket atau cicilan kendaraan pribadi, verifikasi data menjadi bias. Kerumitan ini semakin bertambah saat pemilik harus memilah ratusan baris mutasi bank di akhir bulan secara manual. Energi yang seharusnya digunakan untuk inovasi produk justru habis terserap oleh kegiatan administratif yang melelahkan. Efisiensi waktu menjadi taruhan utama ketika struktur finansial tidak dipisahkan sejak dini.
Transformasi Digital dalam Manajemen Kas Bisnis Modern
Lanskap perbankan saat ini menawarkan solusi praktis melalui ekosistem digital yang sangat mendukung literasi keuangan UMKM. Fitur-fitur inovatif memungkinkan pembuatan sub-rekening tanpa biaya administrasi tambahan yang memberatkan. Di lapangan, pengusaha dapat membagi plafon dana berdasarkan kategori seperti stok, pemasaran, dan dana darurat dalam satu platform aplikasi saja. Penggunaan alat bantu modern mempercepat proses pengumpulan data yang akurat bagi para manajer. Pencatatan manual yang rentan terhadap human error kini mulai ditinggalkan demi akurasi sistematis. Transformasi ini memastikan bahwa setiap rupiah yang keluar memiliki jejak digital yang jelas dan dapat dipertanggungjawabkan di hadapan pemangku kepentingan atau investor potensial.
Optimalisasi Fitur Multi-Rekening untuk Alokasi Operasional
Perbankan digital di Indonesia telah merespons kebutuhan ini dengan meluncurkan layanan rekening bisnis yang berbeda dari akun personal. Melalui Panduan Kelola Keuangan Disiplin: Pisahkan Uang Pribadi dan Usaha, pemilik disarankan menggunakan satu rekening khusus untuk menerima seluruh pembayaran dari pelanggan. Langkah ini mempermudah pelacakan piutang yang belum tertagih secara berkala.
Metode Pengelolaan
Perkiraan Biaya (Rp)
Keunggulan Utama
Buku Kas Manual
Rp 25.000
Murah, tidak perlu koneksi internet
Spreadsheet (Excel)
Rp 0
Fleksibel, bisa custom rumus akuntansi
Aplikasi Akuntansi Cloud
Rp 150.000 - Rp 500.000
Otomasi laporan, integrasi bank, real-time
Strategi berikutnya adalah memindahkan dana sesuai anggaran yang telah ditentukan ke rekening operasional untuk membayar vendor. Pembagian ini menciptakan disiplin anggaran yang ketat di mana pengeluaran tidak boleh melebihi plafon yang tersedia. Jika kas operasional menipis, manajemen dipaksa melakukan efisiensi alih-alih mengambil dana secara acak dari sumber lain.
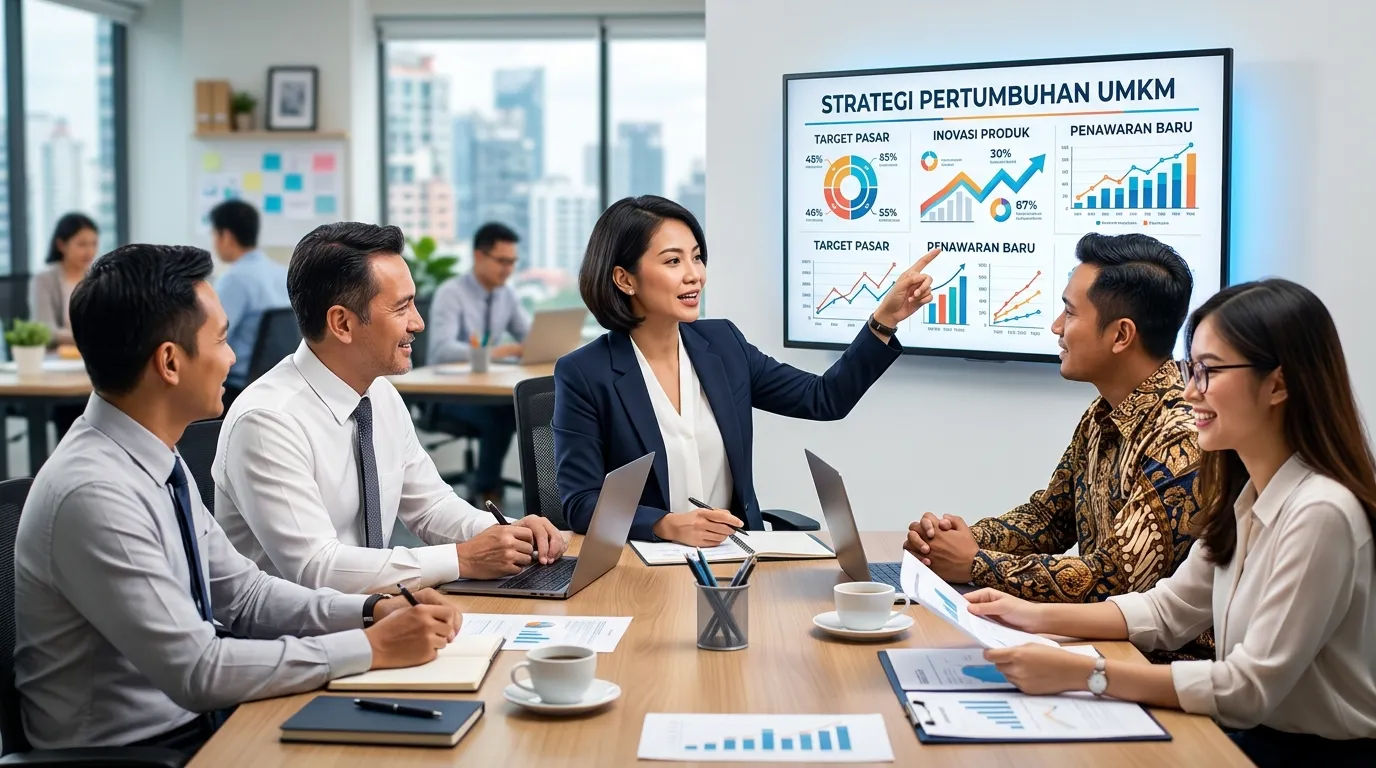
Solusi paling efektif untuk menghentikan kebiasaan mengambil uang kas adalah dengan menetapkan gaji tetap bagi diri sendiri. Pemilik usaha harus memposisikan diri sebagai profesional yang bekerja pada entitas tersebut. Gaji ini harus ditransfer pada tanggal tertentu ke rekening pribadi dan itulah satu-satunya dana yang boleh digunakan untuk keperluan konsumsi harian. Faktanya, banyak pendiri bisnis merasa tidak perlu digaji karena menganggap seluruh keuntungan adalah milik mereka sepenuhnya. Padahal, tanpa komponen biaya gaji pemilik, perhitungan Break Even Point (BEP) menjadi tidak valid. Penetapan upah yang realistis membantu menstabilkan arus kas keluar bulanan sehingga proyeksi pertumbuhan di masa depan tetap berada dalam koridor yang aman. Diskusi strategis mengenai alokasi modal kerja dan penentuan rasio gaji guna menjaga likuiditas perusahaan tetap stabil.
Menghitung Rasio Gaji Ideal Berdasarkan Profitabilitas Tahunan
Penentuan angka gaji tidak boleh dilakukan secara sembarangan tanpa landasan data yang kuat. Rasio ideal biasanya berkisar antara 10% hingga 20% dari laba bersih, tergantung pada fase pertumbuhan bisnis tersebut. Pada tahap awal, disarankan untuk mengambil jumlah minimum yang cukup untuk kebutuhan dasar agar sisa modal bisa diputar kembali sebagai investasi peralatan atau bahan baku. Evaluasi terhadap besaran upah ini perlu dilakukan setiap kuartal dengan meninjau laporan laba rugi. Jika kinerja meningkat secara signifikan, pemilik diperbolehkan mendapatkan bonus atau kenaikan gaji yang wajar. Sebaliknya, saat kondisi pasar lesu, penyesuaian gaji pemilik menjadi tameng pertama untuk melindungi kas operasional agar perusahaan tidak gulung tikar.
Adopsi Sistem Pembukuan Otomatis untuk Akurasi Data Riil
Langkah final dalam menyempurnakan struktur finansial adalah mengintegrasikan sistem pembukuan otomatis. Aplikasi akuntansi saat ini mampu terhubung langsung dengan rekening bank untuk melakukan sinkronisasi transaksi secara instan. Teknologi ini menghilangkan beban entri data manual yang sering kali menjadi titik lemah dalam literasi keuangan UMKM di tanah air. Laporan keuangan yang dihasilkan oleh sistem otomatis memberikan data riil mengenai posisi neraca dan arus kas kapan saja dibutuhkan. Akurasi data ini menjadi modal berharga saat berhadapan dengan pihak eksternal, baik itu auditor pemerintah maupun calon mitra strategis. Dengan menerapkan sistem yang rapi, kepercayaan publik terhadap merek dagang akan meningkat seiring dengan profesionalisme manajemen yang ditunjukkan. Konsistensi dalam menjalankan seluruh protokol ini memang menuntut komitmen tinggi di masa-masa awal transisi. Namun, manfaat jangka panjang berupa stabilitas finansial dan kemudahan akses pendanaan jauh lebih berharga daripada kenyamanan sementara saat menggunakan dana campuran. Keberlanjutan usaha bergantung pada seberapa disiplin seorang pemimpin dalam menjaga integritas dompet bisnisnya dari campur tangan kepentingan pribadi.
Dapatkan berbagai wawasan mendalam lainnya seputar strategi pengembangan usaha dan manajemen finansial yang efektif hanya di portal berita sagaranesia.com untuk mendukung kemajuan bisnis Anda.